
Si tenés diabetes, hipertensión, asma o cualquier condición diagnosticada antes de viajar, no alcanza con contratar cualquier plan. La cobertura por preexistencias no viene incluida por defecto y tiene límites concretos que casi nadie te explica antes de que pagues.
Acá te contamos exactamente qué cubre, qué no y cómo verificarlo en tu voucher.
Una enfermedad preexistente es todo proceso fisiopatológico con origen anterior a la fecha de inicio de vigencia de tu voucher.
Dicho simple: cualquier condición que ya estaba en tu cuerpo antes de que arrancara la cobertura. No importa si la tenías diagnosticada o no, siempre que pueda comprobarse clínicamente.
La cobertura está diseñada para atención médica primaria ante un episodio agudo o un evento no predecible. El objetivo clínico es estabilizarte, no tratar tu enfermedad de base.
| Situación en Viaje | ¿Está cubierto? |
|---|---|
| Hipoglucemia severa que requiere ir a la guardia | Sí |
| Control de rutina de glucemia en destino | No |
| Crisis hipertensiva con dolor de pecho | Sí |
| Renovación de la receta de tu antihipertensivo | No |
| Crisis asmática aguda | Sí |
| Espirometría de seguimiento programada | No |
| Arritmia repentina que requiere internación | Sí |
| Chequeo cardiológico preventivo | No |
La cobertura acompaña el episodio hasta que el cuadro está estabilizado.
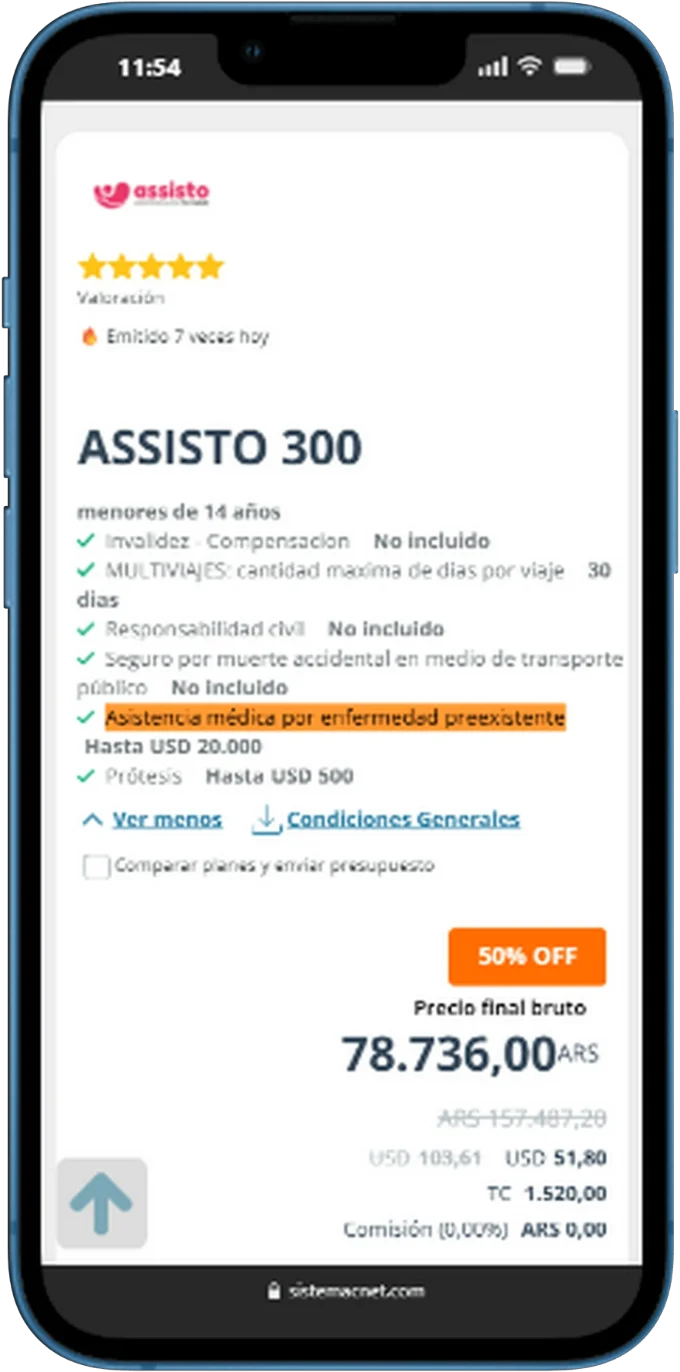
Assisto no cubre preexistencias salvo que el plan lo establezca. Si contratás sin este ítem y te descompensás, la central te atiende, pero los gastos se asumen solo hasta el tope general de urgencias (una diferencia que puede ser de miles de dólares).
| Prestación | Plan SIN ítem de preexistencias | Plan CON ítem (Up Grade) |
|---|---|---|
| Primera consulta por descompensación | Solo dentro del tope general por urgencias | Sí, hasta tope específico |
| Estudios diagnósticos del episodio agudo | No | Según tope |
| Internación por episodio agudo | No | Según tope |
| Medicación para tratar la preexistencia | No | No |
| Tratamiento crónico o continuado | No | No |
| Chequeos y controles preventivos | No | No |
Publicamos esta lista completa porque es la información que más cambia una decisión de compra. Aplica incluso con el Up Grade contratado.
¿Tu condición no encaja en ninguna de las anteriores?
Consultar mi caso con un asesorEl beneficio se otorga una sola vez durante los 365 días. Si viajás cuatro veces, el tope es uno solo para todos los viajes. Dimensioná pensando en el año completo.
Si emitís un voucher nuevo estando en el exterior, cualquier dolencia atendida en el voucher anterior pasa a ser preexistente en el nuevo plan (y no queda cubierta).
Si tenés cáncer, enf. cardíaca, hepática o pulmonar crónica, es obligatorio consultar a tu médico antes y tener un apto escrito para viajar. Sin él, la cobertura puede caerse.
La asistencia cubre lo imprevisto. Si el propósito del viaje es recibir tratamiento por una condición previa, o si hay diagnóstico terminal previo, la cobertura se niega.
Mucho del contenido que circula sobre este tema viene del mercado estadounidense y describe un sistema que acá no aplica. En el mercado argentino de asistencia al viajero:
Assisto se reserva el derecho de investigar la historia clínica del beneficiario y de solicitar autorizaciones, como el Record Release Form, para evaluar si una dolencia actual tiene vinculación directa o indirecta con una condición previa.
Llamás, la central coordina el prestador y gestiona el pago. Todo ocurre en el momento.
En general funciona por reintegro. Pagás vos y después reclamás la devolución.
Para quien viaja con una condición crónica, la asistencia es más práctica: evita adelantar dinero en una situación de emergencia.
Assisto se reserva el derecho de decidir si el tratamiento más adecuado es la atención en el lugar o la repatriación sanitaria a tu país de residencia. Si el departamento médico recomienda la repatriación una vez estabilizado el cuadro, aceptarla es obligatoria. Rechazarla implica perder los beneficios del plan.
El tope adecuado no es un número universal. Depende de cuatro variables clave:
Es el factor de mayor peso. Estados Unidos puede costar varias veces lo mismo que Sudamérica.
A más días fuera, mayor es la probabilidad de que se presente un episodio.
Incide directamente en el riesgo y también en la disponibilidad del beneficio.
No es lo mismo una hipertensión controlada que una cardiopatía con internaciones previas.
Si estás en tratamiento activo de una condición excluida, como oncología o diálisis, ningún up grade lo va a cubrir.
En esos casos preferimos decírtelo antes y que evalúes junto a tu médico una solución distinta.
Ya sabés qué cubre, qué no y cómo verificarlo. Ahora podés elegir con la información completa sobre la mesa.
Ir al Cotizador
¿Tu caso es particular o no encontrás un plan que se ajuste?
Consultá con un asesor. Te decimos si podemos cubrirte antes de que compres.